前のページへ
金研ニュースレター:2026年カナダ銀行・フィラデルフィア連銀・日本銀行共催ワークショップ
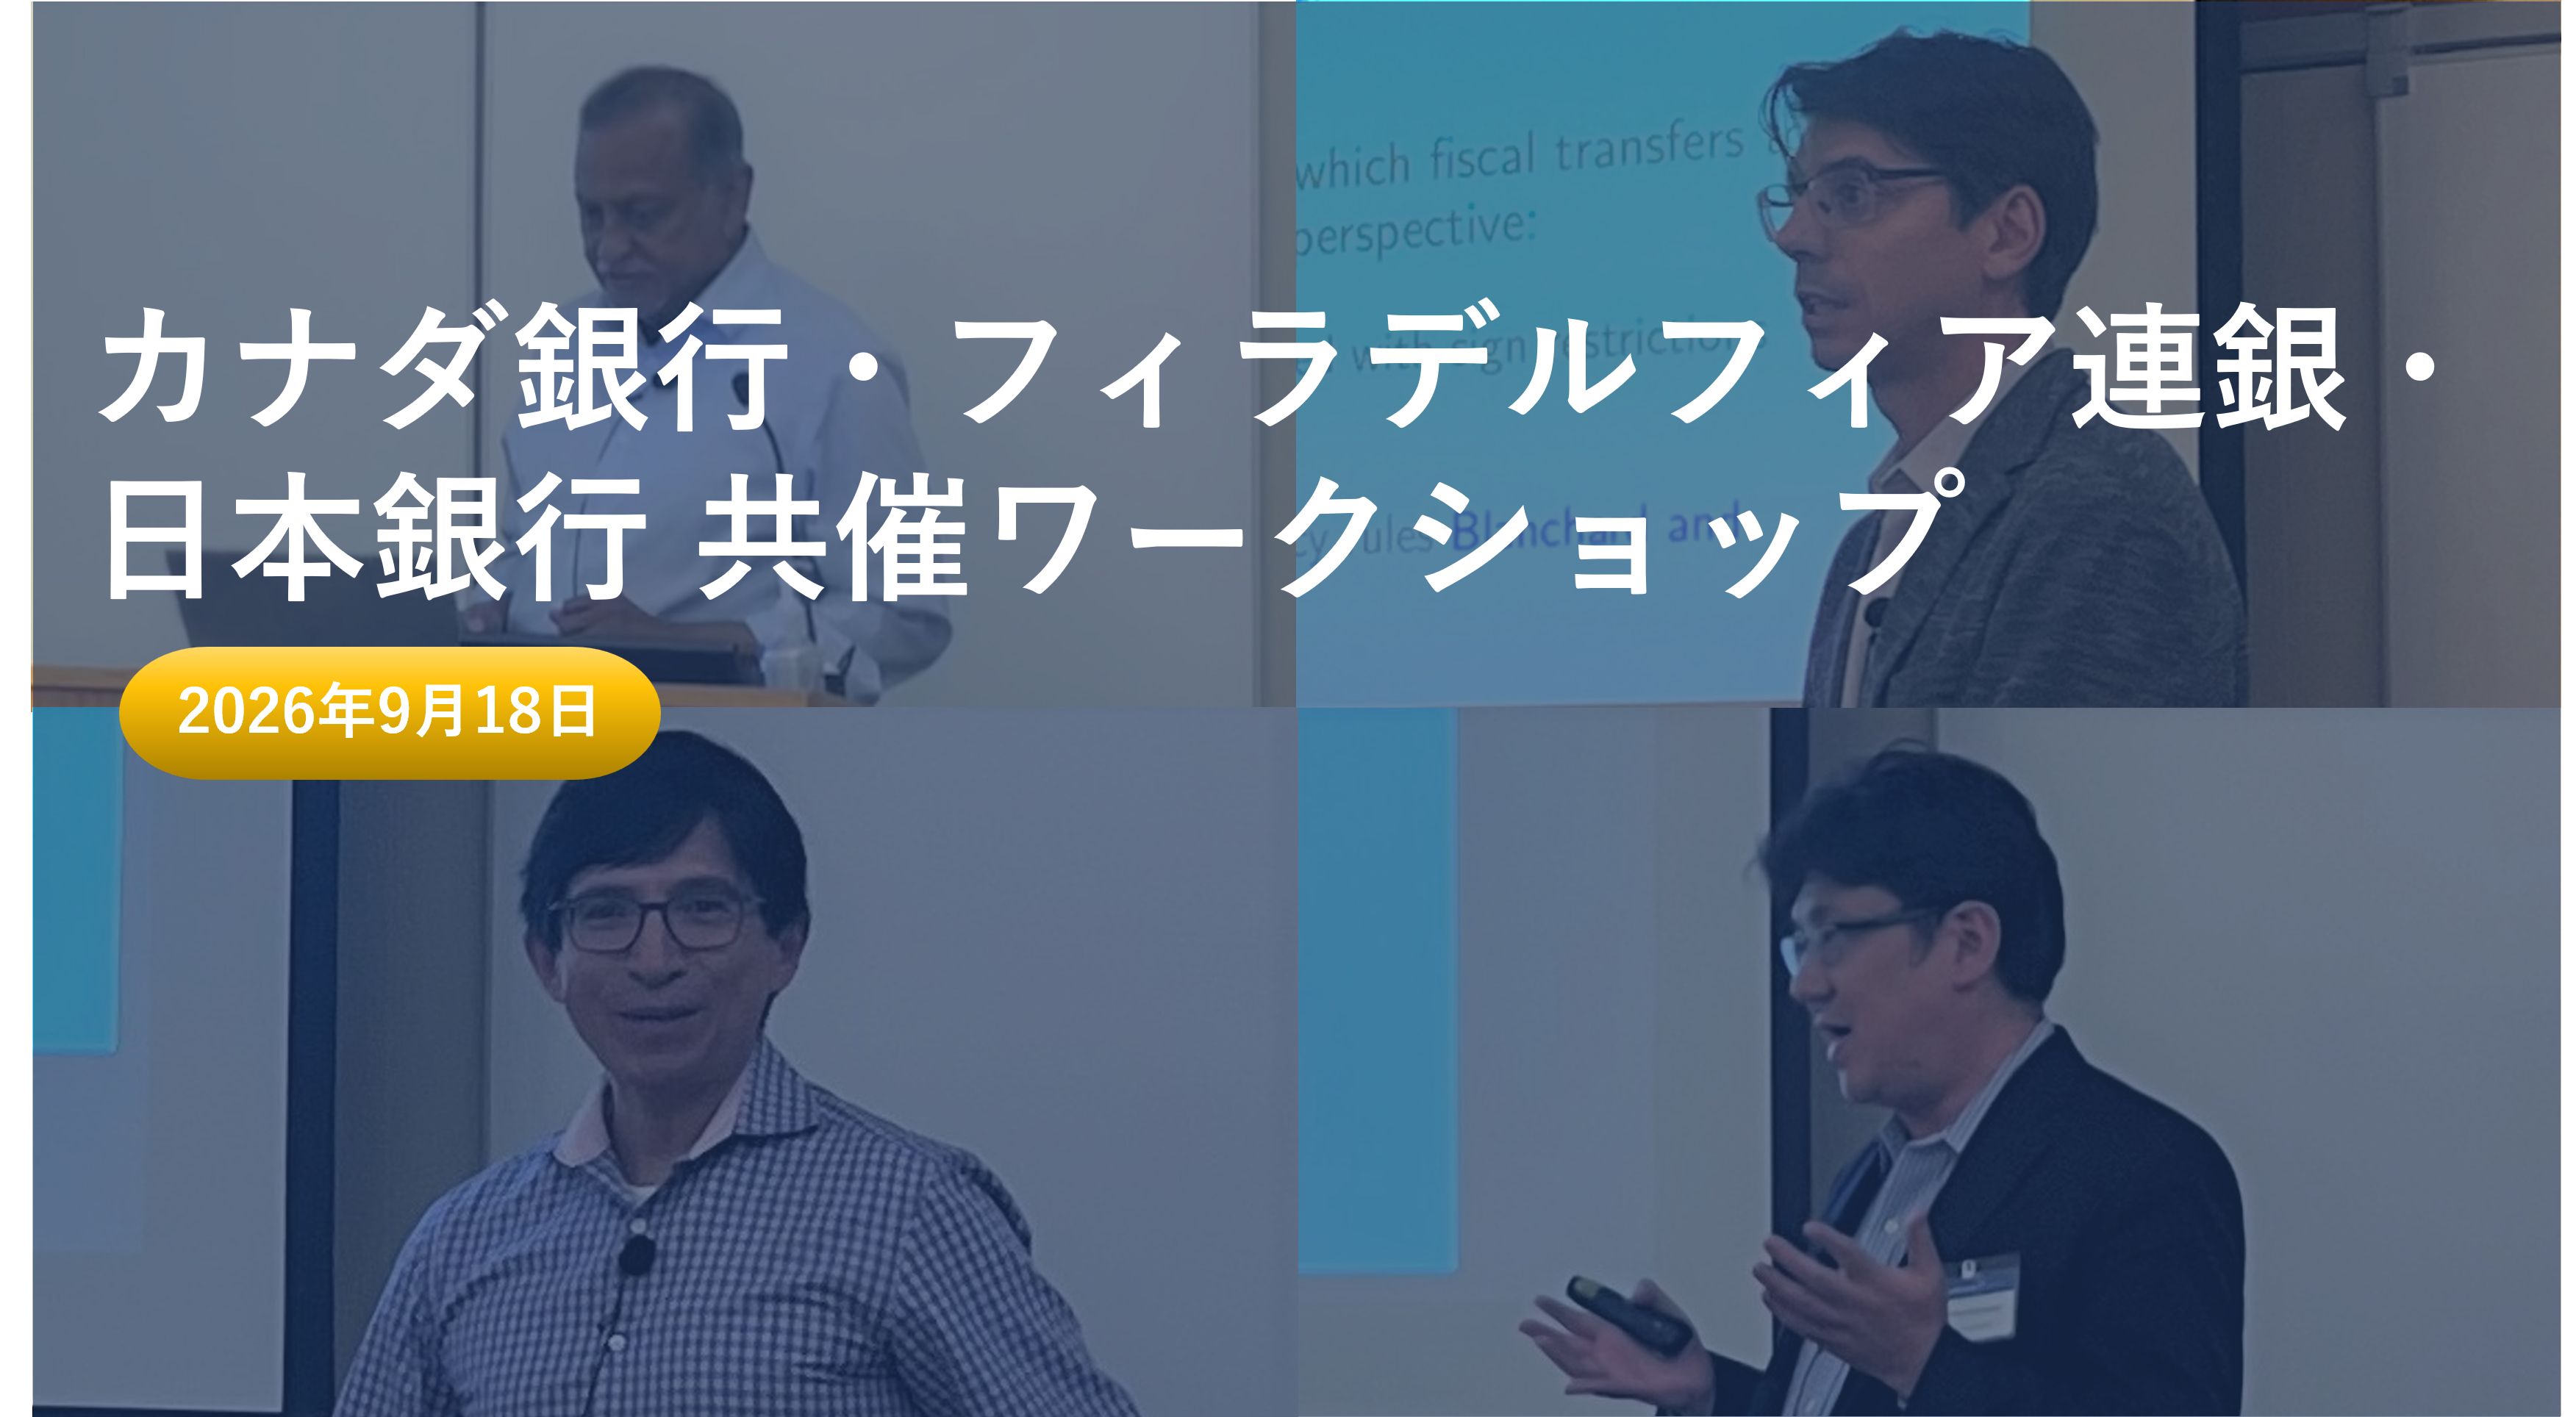
カナダ銀行、日本銀行、およびフィラデルフィア連邦準備銀行(連銀)は、2026年9月18日にフィラデルフィア連銀においてワークショップを共同で開催しました。
このワークショップは、カナダ銀行と日本銀行との間で2013年に開始され、2019年からはフィラデルフィア連銀も主催者として参加しています。目的は、中央銀行と学者における研究の議論を促進し、政策に関連する最新の研究を共有することです。今年の第9回ワークショップでは、学界より、Pablo Guerrón氏(ボストン・カレッジ)と向山敏彦氏(ジョージタウン大学)の2名の発表者を招待しました。
本ニュースレターでは、ワークショップで発表された論文の中から、クレジットカードの仕組みが消費者信用や小売価格に与える影響、財政移転が物価上昇率に与える影響、人口減少や人々の合理性の限界がマクロ経済に及ぼす影響など、幅広い問題に取り組む4本の論文の内容を紹介します (1)。
1. クレジットカードのインターチェンジ手数料が信用に与える影響
米国では、クレジットカードは決済手段であると同時に無担保借入の主要な手段として利用されています。カード決済の際、加盟店は手数料を支払いますが、その多くの割合が、カード保有者の銀行が受け取る「インターチェンジ手数料」となっています。銀行はこれをキャッシュバックやポイント等の特典の原資などに充てています。このような特典やインターチェンジ手数料は、カードの金利や借入上限、小売価格、そして家計の経済厚生にどのような影響を与えるのでしょうか。
この問いに取り組むため、Chatterjee氏(フィラデルフィア連銀)は、まず米国の銀行監督データ(2)を用いて、特典付きカードと特典なしカードの契約条件、利用状況、デフォルト率に関する事実を整理しました(3)。その上で、異質な家計から成るマクロ経済モデルに競争的なクレジットカード部門と小売部門を組み込み、データから読み取れる事実に適合するよう推定し、インターチェンジ手数料が信用条件、小売価格、家計の経済厚生に与える影響を測定しました。
主要な結果は以下の3点です。第1に、データによると、特典付きカードの方が信用限度額が高い。一方、特典なしカードでは、デフォルト率が高いにもかかわらず金利はむしろ低いという、信用リスクと金利の通常の関係とは逆の姿がみられる。第2に、モデルでは、特典は、デフォルトすると失われるため、返済インセンティブを高める。また、銀行が受け取る手数料収入は競争を通じて、信用限度額の引上げと金利の引下げに利用され、一種の信用補助として還元される。第3に、インターチェンジ手数料は小売価格を引き上げるものの、信用限度額を高め金利を押し下げる。そのため、現行の手数料水準が示唆する経済厚生への純効果は、いずれのカード保有者についてもプラスとなる。
この研究は、インターチェンジ手数料が信用条件に及ぼす影響を明らかにしました。クレジットカードの決済手段と借入手段の両方をマクロ経済学の枠組みを用いて論じることで、決済、信用、経済厚生に関する新たな視点を提供しています。
2. 財政移転はインフレを引き起こすか
2020年代初期、米国の物価上昇率は1980年代以来の水準まで上昇しました。その原因の解明にあたって初期の議論では、感染症に関連した財政政策とサプライチェーンの混乱に焦点が当てられました。財政政策の内容をみると、そのほとんどが、政府支出ではなく家計への財政移転でした。もっとも、財政政策に関するこれまでの文献の多くが、政府消費や政府投資に集中してきました。さらに、財政移転の影響を推計するためには、機械的な変化と裁量的な変化とを区別するという課題に対応する必要があります。
こうした問題意識のもと、Arias氏(フィラデルフィア連銀)は、財政移転ショックが物価上昇率に及ぼす影響を推計する実証的なアプローチを提示しました(4)。具体的には、機械的または裁量的な財政移転政策の潜在的な変化を捉えるために、変数間の関係が時間とともに変化することを許容する構造ベクトル自己回帰(構造VAR)モデルが用いられました(5)。そのうえで、1953年から2019年までの米国データを用いてそのモデルを推計し、ヒストリカル分解を行い、2021年から2022年にかけての物価上昇率の急騰について説明しました。
主要な結果は以下の3点です。第1に、パンデミック期の財政移転の増加のうち相当部分は裁量的なショックであり、このショックが、2021年半ばにかけての物価上昇率の上昇に大きく寄与した。しかし、その後の上昇は、主に、サプライチェーンの混乱といった負の供給ショックの寄与が大きかった。第2に、物価の反応の大きさは、金融政策のシステマティックな反応に依存する。2021年から2022年にかけて物価の反応が大きかった要因の一つとして、緩和的な金融政策が指摘できる。第3に、2020年代初期において、財政移転ショックは、大恐慌期に経験したような産出量の落ち込みを回避するうえで非常に重要な役割を果たした。
この研究は、財政移転が産出の下支えと物価上昇というトレードオフを伴うこと、そして、財政政策が物価上昇率に及ぼす影響は金融政策の反応の仕方に依存することを示しています。また、財政政策と金融政策の相互作用を評価するうえで、変数間の関係の変化を織り込んだ構造VARという手法の有用性も示唆しています。
3. 制限付き最適化としての限定合理性:機械学習の手法を応用したマクロ経済モデル
標準的なマクロ経済モデルでは、経済主体は、高次元の非線形な動学的問題を容易に解くことができると想定されています。しかし、実際には、そのような最適化を行うような能力にはある程度の限界があると考えられます。このような限定合理性をどうモデル化するかは、重要な課題となっています。
Guerrón氏(ボストン・カレッジ)は、「確率的勾配降下法(Stochastic Gradient Descent: SGD)均衡」と名付けられた新しい均衡概念を提案してこの課題に取り組みました(6)。この枠組みのもとでは、経済主体は、選好や制約を完全に認識しており、経済に関する情報もすべて持っているものの、限られた計算能力のもとで選択を行う必要があります。具体的には、経済主体が選択する行動ルールはニューラル・ネットワークで表現され、経済主体は、機械学習で広く用いられている確率的勾配降下法によってより望ましい行動ルールを探索することができます。計算能力の限界は次の2つに規定されます。1つはどれだけ先の将来を考慮するかを定めた計画期間、もう1つは望ましい行動ルールを求めるための更新回数です。
Guerrón氏は、この均衡概念を実物的景気循環(RBC)モデルに応用して、以下の3つの主要結果を報告しました。第1に、計画期間と更新回数が無限大に近づくにつれて、この均衡は合理的期待均衡に収束する。第2に、計画期間が短く更新回数も少ない場合、経済主体の行動は、合理的期待均衡の下での行動から乖離する。例えば、最適な水準と比べて貯蓄が過少となり、産出量が低い水準にとどまる事態が生じ得る。第3に、こうした乖離は、ウェッジとして知られている歪みとして表れる。本モデルでは、このウェッジが、金融摩擦や生産性以外のショックを導入することなく内生的に生じ、経済の状態に応じて変動する。
この研究は、制限された最適化が、扱いやすく構造が明確な限定合理性としての役割を果たすことを示し、完全な最適化なしに複雑なマクロ経済モデルを解く新たな手法を提案しています。さらに、この研究は、経済主体間で異なる計算能力が、経済主体間の行動のばらつきを生むことを示唆しています。将来のリサーチの方向性として、計算能力を推計して、経済主体の行動や経済ダイナミクスに関する理解をより深めていくことが考えられます。
4. 人口減少下の最適なイノベーション:経済成長と企業の新陳代謝
多くの主要国で生産年齢人口の伸び率が低下しています。人口動態の変化は、経済成長の源泉である企業の参入・退出やイノベーションにも影響を及ぼし得ます。こうしたもと、望ましい企業の新陳代謝やイノベーション、望ましい政策対応とはどのような姿なのでしょうか。
向山氏(ジョージタウン大学)は、まず米国の州別データと日本の都道府県別データを用いて、生産年齢人口の伸びと事業所の参入率、退出率、規模の成長率との関係を検証しました。次に、新製品の開発、既存製品を代替する創造的破壊、既存企業による自社製品の改良という3つのイノベーションの経路を持つ内生的成長モデルを構築し、市場で実現する均衡と、社会全体の厚生を最大化する配分とを比較しました(7)。
主要な結果は以下の3点です。第1に、米国、日本のいずれのデータでも、参入率は生産年齢人口の伸びと連動しているものの、退出率や規模の成長率と人口動態の間には明確な関係はみられなかった。第2に、モデルでは、人口の伸びの鈍化は参入を減少させ、イノベーションの担い手が、新規参入企業から既存企業へとシフトしていく。第3に、市場均衡には二つの歪みがある。1つは、参入企業が既存企業の利潤を奪う「ビジネス・スティーリング」により、創造的破壊や参入のインセンティブが社会的にみて過大になる。もう1つは、企業が自社の製品が他社に置き換えられるリスクなどを織り込んで将来の利潤を割り引くため、イノベーションの市場価値がその社会的価値を下回ってしまう。前者は創造的破壊や参入への課税で、後者は利潤への補助金で是正することができる。モデル・シミュレーションでは後者の歪みが前者を上回り、全体としてみると、市場均衡でのイノベーションや参入は社会的に望ましい水準を大きく下回る。また、人口の伸びが低下すると後者の歪みが縮小し、必要な補助金は小さくなる。
この研究は、人口の伸び率の低下がイノベーションに及ぼす影響を紐解き、それが既存企業と新規参入企業のイノベーションに及ぼす影響のメカニズムを明らかにしています。その分析は、人口減少が進む日本のような経済におけるイノベーション政策と人口動態の関係を考えるうえで、有益な示唆を提供しています。
* 文中の肩書はカナダ銀行・フィラデルフィア連銀・日本銀行共催ワークショップ時点のものです。
Notes
末尾の番号をクリックすると、本文に戻ります。
- その他の研究発表として、Youming Liu氏(カナダ銀行)が"From Loan to Loyalty: Deposit-Lending Synergy in Canadian Banks"を、Christian Bustamante氏(カナダ銀行)が"Founders and Their Heterogeneous Firms"を報告しました。本行からは、池田大輔氏が"Monetary-Fiscal Nexus and Unintended Equilibria"を、伊藤洋二郎氏が"Supply Shocks and Inflationary Pressures in Global Value Chains: The Role of Network Centrality"を報告しました。 (1)
- 米国の大手銀行等が連邦準備制度に提出するFR Y-14Mレポート。ストレステストのために銀行のポートフォリオのリスクを把握する目的で、世界金融危機後に収集が開始されたもので、クレジットカード口座ごとの信用限度額、金利、残高、延滞状況などの情報を含みます。 (2)
- Chatterjee, S. and B. Eyigungor. 2026. "Credit Effects of Credit Card Interchange Fees," mimeo. (3)
- Arias, J. E., J. F. Rubio-Ramirez, and M. Shin. 2026. "Are Fiscal Transfers Inflationary?" Working Papers 26-23, Federal Reserve Bank of Philadelphia. (available at https://www.philadelphiafed.org/the-economy/monetary-policy/are-fiscal-transfers-inflationary ) (4)
- ベクトル自己回帰(VAR)モデルとは、複数の経済変数の動きを相互の関係として記述する統計モデルであり、変数間の関係に経済理論に基づく制約を課して、個別のショックの影響を取り出せるようにしたものを構造VARモデルと呼びます。本研究では、この関係が時間とともに変化することを許容したうえで、財政移転ショックを識別するための制約を課しています。 (5)
- Guerrón Quintana, P. A. 2026. "Bounded Rationality as Limited Optimization: Stochastic Gradient Descent Agents in Macroeconomic Models," Boston College Working Papers in Economics 1110, Boston College Department of Economics. (available at https://ideas.repec.org/p/boc/bocoec/1110.html ) (6)
- Chang, M. and T. Mukoyama. 2026. "Optimal Innovation under Population Decline: Growth and Firm Dynamics," mimeo. (7)
参考
最近の「カナダ銀行・フィラデルフィア連銀・日本銀行共催ワークショップ」のニュースレター